Antworten auf die wichtigsten Fragen zu diesem Investment-Case
Was bietet dieser HealthTech-Investment-Case?
Mobiles Therapie- und Aktivierungs-Display für die professionelle Pflege im DACH-Raum. HealthTech-Investment-Case aus Bayern, geführt durch MSI Partners. Detaillierte Unterlagen werden nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch freigegeben.
Was bietet dieser HealthTech-Investment-Case für Investoren?
Ein etabliertes Digital-Health-System mit Hardware (55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte) plus SaaS-Inhaltsplattform mit über 70 Apps und mehr als 5.400 Übungen für Demenz-Aktivierung, Biografiearbeit, Musiktherapie und Bewegung. 176 aktive Geräte in DACH, ARPU pro Gerät rund 3.900 €. Bewertung 8,00 Mio € Pre-Money, Investment-Ticket 2,00 Mio € für rund 20 % Beteiligung.
Wie hoch sind Bewertung und Investment-Ticket?
Pre-Money-Bewertung: 8,00 Mio €. Investment-Ticket: 2,00 Mio €. Resultierender Stake: rund 20 %. Bewertungsbasis: Vergleichstransaktionen, vorangegangene Seed-Runde und letzte Bewertung. Deal-Struktur als Series A Equity. Geplantes Closing: Q1 2027. Details und Cap-Table-Struktur im Erstgespräch unter NDA.
Wie entwickeln sich Umsatz und EBITDA?
Umsatz-Trajektorie (Funded-Szenario): 2024: 0,26 Mio €, 2025: 0,62 Mio €, 2026e: 1,19 Mio €, 2027e: 2,80 Mio €, 2029e: rund 14 Mio € (Funded-Szenario). EBITDA-Break-Even bereits 2025 erreicht. EBIT-Marge 2029e rund 30 %, Gross Margin rund 90 %. Detaillierte Forecasts im Investment-Memo unter NDA.
Wie sehen die Unit Economics aus?
LTV/CAC Ratio zwischen 5,8x (2025) und 12x (2026), Payback Period 5 bis 8 Monate. Jährliche Churn 4 % bis 5 %, Gross Margin rund 90 %. Diese Werte liegen im B2B-SaaS-Spitzenbereich — Benchmark gilt LTV/CAC 3x als gut, 5x als exzellent.
In welchem Markt ist dieser Investment-Case aktiv?
Sektor: Digital Health / HealthTech. Standort: Bayern. Zielmarkt: DACH-Pflegemarkt mit rund 16.000 stationären Einrichtungen sowie teilstationären Angeboten und Tagespflegen plus dem strukturell wachsenden Homecare-Segment. Strukturell wachsend durch steigende Demenz-Zahlen, Fachkräftemangel und politischen Digitalisierungs-Druck.
Welche Risiken birgt das Investment?
Bekannte Risiken: ambitionierte Umsatz-Planung mit Sprung auf 2,80 Mio € in 2027, CAPEX-Bindung durch das Mietmodell (Entlastung über Leasing-Partner initiiert), geplanter Homecare-B2C-Launch als neuer, kapitalintensiver Markt, Absicherung von Schlüsselpositionen (insbesondere CTO), regulatorische Unsicherheit und Budgets der Pflegeeinrichtungen. Diese werden im Investment-Memo strukturiert adressiert.
Was ist die Rolle von MSI Partners bei diesem Investment?
MSI Partners ist Healthcare-M&A-Boutique mit Sitz in Heidelberg und 20 Jahren DACH-Erfahrung im Pflege- und Healthcare-Sektor. Wir liefern Investment-Memo, finanzielle Diligence-Begleitung sowie Wettbewerbsanalyse und vermitteln zwischen strategischen Investoren, Family Offices und Verkäufern — mit einem dokumentierten Käufer- und Investorennetzwerk im DACH-Raum.
HelloMirrors – Mobiles Aktivierungs-Display für die professionelle Pflege
HelloMirrors ist ein digitales Aktivierungsdisplay: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. 165 aktive Häuser im DACH-Raum, EBITDA-Break-Even 2025 erreicht.
Beratungstermin buchenDigital-Health-Investments im deutschen Pflegemarkt funktionieren 2026 anders als noch vor zwei Jahren. Demografische Last, Fachkräftemangel und politischer Digitalisierungs-Druck machen Aktivierungs- und Therapie-Lösungen mit dokumentierter operativer Nutzung in Hunderten Einrichtungen zu einer kommerziellen Notwendigkeit.
Hello Mirrors adressiert diesen Markt mit einem mobilen System für physische und kognitive Aktivierung, Biografiearbeit und Therapieunterstützung in der professionellen Pflege im DACH-Raum: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. Kein Beschäftigungsprogramm, sondern ein Werkzeug, mit dem Pflege- und Betreuungskräfte therapeutisch mit ihren Bewohnern arbeiten — Physio, Ergo, Musik, Demenz und Biografie in einem Gerät.
165 Häuser sind heute aktiv im Markt (CRM-geprüfte zahlende Kunden), ARPU pro Gerät rund 3.900 € (2025). Test-zu-Vertrag-Conversion bei rund 65 % im konservativen Mix, jährliche Churn 4 – 5 %. Das Geschäftsmodell verbindet Hardware (Verkauf, Vermietung, Förderung nach §5 SGB XI) mit wiederkehrenden Abo-Umsätzen — ein Hybrid aus Geräte- und Software-Geschäft. EBITDA-Break-Even bereits 2025 erreicht, Anerkennung durch das Bayerische Staatsministerium für Gesundheit, Pflege und Prävention im Jahr 2026.
Der Investment-Ticket von 2,0 Mio € ist als Series A strukturiert, geplantes Closing Q1 2027. Mittelverwendung in sechs Blöcken mit klar definierter Allokation — die drei größten: Produkt-Weiterentwicklung in Richtung Individualisierung (40 %), Aufbau des Inhouse-Vertriebs (40 %), Marketing (8 %); die verbleibenden 12 % verteilen sich auf kleinere operative Blöcke. Resultierender Stake 20 %. Gesucht: Family Office oder strategischer Investor mit Healthcare-Expertise und langfristigem Halte-Horizont.
Die wichtigsten Eckdaten — auf einen Blick
Bewertung, Investment-Ticket und Stake auf Pre-Money-Basis. Detaillierte Cap-Table-Struktur, vollständiges Investment-Memo, Finanzmodell, Datenraum-Freigabe und Demo-Termin nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch.
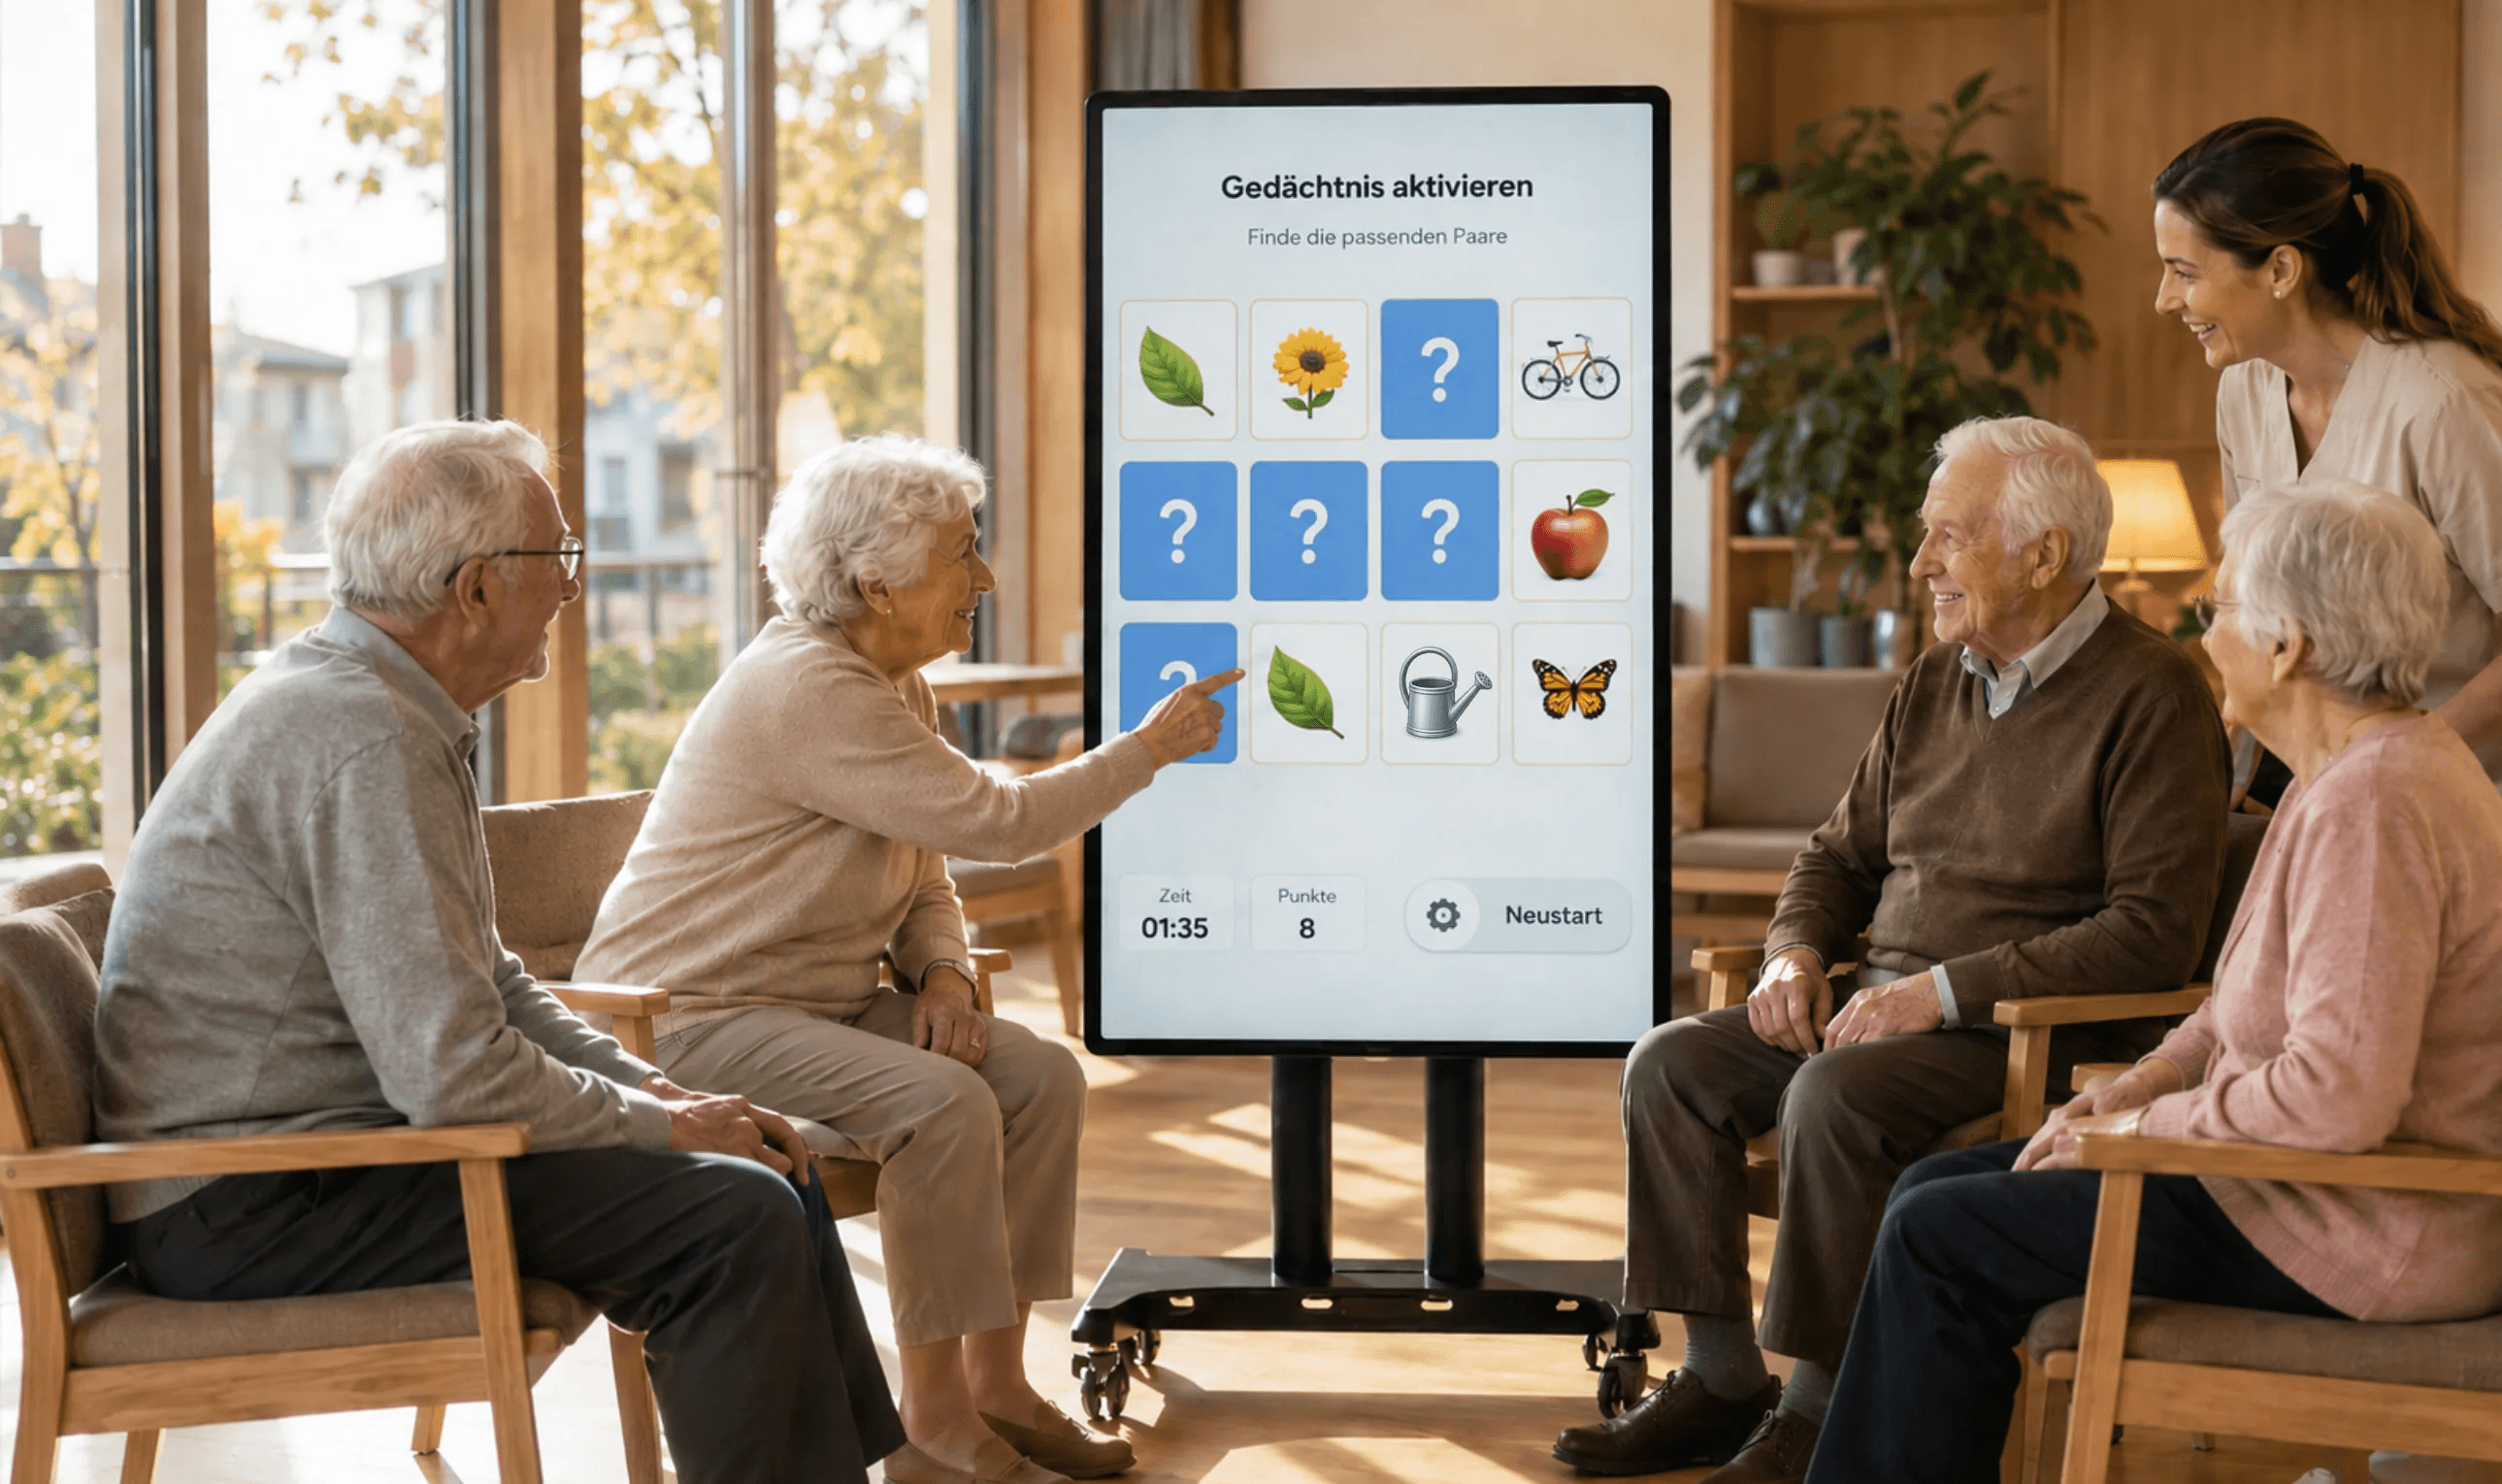
Felix im Einsatz
55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte, vorkonfigurierte Turn-Key-Hardware — ohne WLAN, ohne IT-Projekt, ohne Schulungsaufwand. Das System liefert wöchentliche Inhalts-Updates mit über 70 Apps und mehr als 5.400 Übungen für physische und kognitive Aktivierung, Biografiearbeit und Musiktherapie.
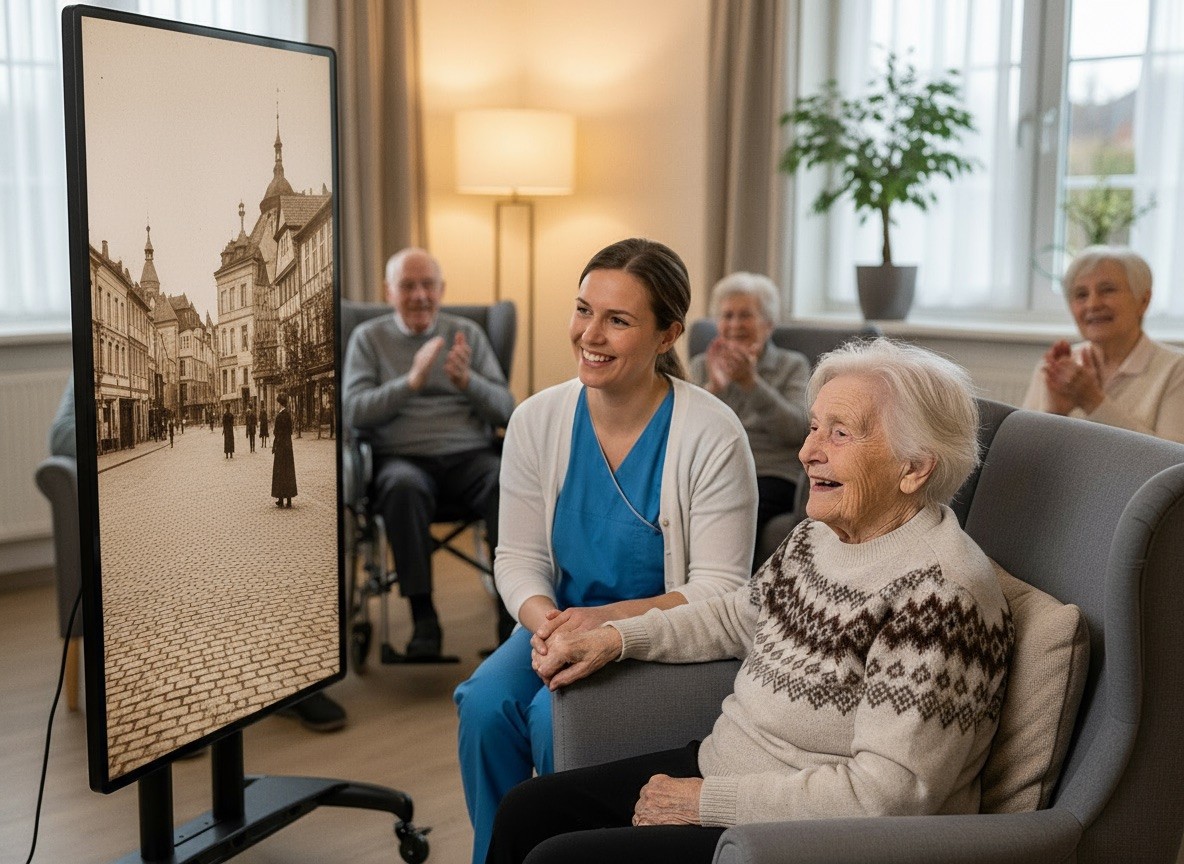
Felix im Einsatz — Biografiearbeit in einer Pflegeeinrichtung.
Bewohnerinnen und Bewohner arbeiten gemeinsam mit Betreuungskräften an persönlichen Erinnerungen — Felix unterstützt Aktivierung und Teilhabe in der täglichen Betreuung, kognitiv wie sozial. Drei Zielgruppen profitieren: Einrichtungsleitung, Pflegedienstleitung und Leitung soziale Betreuung — bei einer Zeitersparnis von 30 bis 40 Minuten Vorbereitung pro Betreuung.
Hebel für das Personal: Therapeutisches Arbeiten ohne Vorbereitung macht die Einrichtung für junge, digital-native Mitarbeitende attraktiver — und gibt neuen Kräften mit Migrationshintergrund über Bild, Ton und zu Teilen regionale Inhalte einen schnellen, kultursensiblen Einstieg in die Betreuungsarbeit.
Vier Werthebel für ein Investment
Sortiert nach Wirkung auf den Case. Detaillierte Markt-Analysen und Wettbewerbsvergleiche im vollständigen Exposé.
LTV/CAC 5x bis 13x
Unit Economics im Spitzenbereich wiederkehrender B2B-Modelle — der SaaS-Benchmark gilt 3x als gut, 5x als exzellent. Payback Period 5 bis 11 Monate (Funded-Szenario).
165 aktive Häuser · ARPU rund 3.900 €
Etablierte Kundenbasis im B2B-Pflegesektor mit aktiver Nutzung in der täglichen Betreuung — operativ validierte ARPU statt Pre-Seed-Hoffnungswert. Jährliche Churn 4 % bis 5 % aus laufenden Kohorten.
Break-Even bereits 2025 erreicht
Positives EBITDA seit 2025 — Investment finanziert die Skalierungs-Phase und nicht den Operating-Burn. EBIT-Marge-Pfad auf rund 36 % bis 2029e (Funded-Szenario).
TAM rund 16.000 Einrichtungen DACH
Adressierbarer Markt mit strukturellem Rückenwind durch Fachkräftemangel und Digitalisierungs-Druck. Geplante Homecare-Expansion ab 2028 öffnet zusätzliches Volumen-Segment.
- ARPU
- Ø Umsatz je aktivem Gerät pro Jahr
- LTV/CAC
- Kundenwert (Lifetime Value) zu Akquisekosten
- Churn
- jährliche Kundenabwanderung in Prozent
- TAM
- adressierbarer Gesamtmarkt (Total Addressable Market)
- EBITDA
- Ergebnis vor Zinsen, Steuern und Abschreibungen
- Payback
- Amortisationszeit der Akquisekosten in Monaten
Diesen Investment-Case persönlich besprechen
30 Minuten mit Michael Scheidel per Microsoft Teams. Sie erfahren, was hinter dem Case steckt, und wir klären, ob ein nächster Schritt Sinn ergibt.
Oder schreiben Sie uns eine Nachricht→Fünf Treiber, die diesen Case strategisch attraktiv machen
Strukturierte Eckpunkte für das Erstgespräch. Vollständige Analyse inkl. Markt-Daten und Wettbewerbsvergleich im Exposé enthalten.
Produkt & Anwendungstiefe
- 55-Zoll-Touchscreen auf Rollen, mobil einsetzbar
- Integrierte SIM-Karte — kein WLAN-Setup nötig
- Über 70 Apps, mehr als 5.400 Übungen
- Wöchentliche Inhalts-Updates direkt auf das Gerät
- Demenz, Biografie, Musik, Bewegung in einem System
- Anerkannt durch das Bayerische Staatsministerium für Gesundheit (2026)
Markt & Skalierung
- rund 16.000 stationäre Einrichtungen DACH
- Plus stationäre, teilstationäre & Tagespflegen
- Homecare-Segment als zusätzlicher Hebel ab 2028
- Strukturell wachsend (Demenz, Fachkräftemangel)
- Politischer Digitalisierungs-Druck im Pflegemarkt
- DACH-Vertrieb operativ etabliert
- Attraktiv für junge, digital-native Mitarbeitende
- Schneller Hebel für Personal mit Migrationshintergrund
Unit Economics & Conversion
- LTV/CAC zwischen 5x und 13x (Funded-Szenario)
- Payback Period 5 bis 11 Monate
- Test-zu-Vertrag-Conversion rund 65 % (konservativ)
- Jährliche Churn 4 % bis 5 %
Operativer Hebel, Team und Governance
Treiber 04 und 05 ergänzen die strategische Sicht um Wertschöpfungs- und Governance-Perspektive.
Wertschöpfung & Marge
- EBIT-Marge rund 36 % bis 2029e (Funded)
- EBITDA-Break-Even bereits 2025 erreicht
- Gross Margin rund 90 % — Mietpool-Abschreibung unterhalb des EBIT
- Verkauf, Vermietung, Förderung §5 SGB XI
- Wiederkehrende Abo-Umsätze
- CAPEX-Entlastung über Leasing-Partner initiiert
Team & Governance
- 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte
- Gegründet 2018 — 8 Jahre Marktpräsenz
- Etablierter B2B-Vertrieb im DACH-Pflegesektor
- Absicherung CTO-Position als operative Aufgabe
- Family Office / strategischer Investor gesucht
- Geplantes Closing Q1 2027
Umsatz- und EBITDA-Entwicklung 2024 → 2029e
| Geschäftsjahr | Umsatz | EBITDA |
|---|---|---|
| 2024 (IST) | 0,26 Mio € | –0,15 Mio € |
| 2025 (IST) | 0,62 Mio € | 0,03 Mio € · Break-Even |
| 2026 (Plan) | 0,98 Mio € | 0,05 Mio € |
| 2027 (Plan, Funded) | 3,17 Mio € | 0,03 Mio € · Aufbaujahr |
| 2028 (Plan, Funded) | 9,25 Mio € | 2,18 Mio € |
| 2029 (Plan, Funded) | 18,09 Mio € | 6,56 Mio € |
Werte 2024–2025 Ist · ab 2026 Funded-Szenario aus dem Financial Model v15 des Unternehmens. Ausgewiesen sind die EBIT-Werte des Modells — Abschreibungen inkl. immaterieller Wirtschaftsgüter sind bereits berücksichtigt, die Darstellung als EBITDA ist damit konservativ. 2027 ist bewusstes Aufbaujahr nahe Break-Even — das Investment finanziert Skalierung, nicht Burn. EBIT-Marge 2029e rund 36 %. Detaillierte Forecasts inkl. Annahmen im Financial Model.
Downside-Schutz — Organic-Szenario: Auch ohne die Runde ist das Unternehmen profitabel und durchgehend cash-positiv. Die Runde beschleunigt, sie rettet nicht.
12 Köpfe, eine Vision — Technologie, Pflege und Vertrieb unter einem Dach
Ingenieure, Ergotherapeuten, Pflegekräfte und Gründer. Teamstruktur: 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte am Standort München. Gegründet 2018.
Jörk Meyerrose
CEO — visionärer Geschäftsführer mit Leidenschaft für Innovation in der Pflege. Zentraler Ansprechpartner im Investmentprozess.

Joachim Uhrlaß
CTO — technischer Leiter mit Fokus auf robuste und skalierbare Systeme.
Oliver Waitz
Gründer & COO — operativer Geschäftsführer für reibungslose Geschäftsabläufe.
Alexander Heinzler
Gründer & CSO — engagierter Ansprechpartner für Kundenberatung und Support.
Advisory Board: Dr. med. Hartmut Melcher, hausärztlich tätiger Internist (Hannover) mit Erfahrung in Demenz-Wohngemeinschaften und Altenheimen — begleitet die Weiterentwicklung von Felix aus Sicht der täglichen Versorgungspraxis.
Alle Angaben erfolgen ohne Gewähr. Irrtümer und Übertragungsfehler, insbesondere bei Zahlen und Daten, bleiben vorbehalten. Verbindlich sind ausschließlich die Pitchdecks der jeweiligen Unternehmungen sowie die Ergebnisse der jeweiligen Due-Diligence-Prüfung.
Antworten auf die wichtigsten Fragen zu diesem Investment-Case
Was bietet dieser HealthTech-Investment-Case?
Mobiles Therapie- und Aktivierungs-Display für die professionelle Pflege im DACH-Raum. HealthTech-Investment-Case aus Bayern, geführt durch MSI Partners. Detaillierte Unterlagen werden nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch freigegeben.
Was bietet dieser HealthTech-Investment-Case für Investoren?
Ein etabliertes Digital-Health-System mit Hardware (55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte) plus SaaS-Inhaltsplattform mit über 70 Apps und mehr als 5.400 Übungen für Demenz-Aktivierung, Biografiearbeit, Musiktherapie und Bewegung. 176 aktive Geräte in DACH, ARPU pro Gerät rund 3.900 €. Bewertung 8,00 Mio € Pre-Money, Investment-Ticket 2,00 Mio € für rund 20 % Beteiligung.
Wie hoch sind Bewertung und Investment-Ticket?
Pre-Money-Bewertung: 8,00 Mio €. Investment-Ticket: 2,00 Mio €. Resultierender Stake: rund 20 %. Bewertungsbasis: Vergleichstransaktionen, vorangegangene Seed-Runde und letzte Bewertung. Deal-Struktur als Series A Equity. Geplantes Closing: Q1 2027. Details und Cap-Table-Struktur im Erstgespräch unter NDA.
Wie entwickeln sich Umsatz und EBITDA?
Umsatz-Trajektorie (Funded-Szenario): 2024: 0,26 Mio €, 2025: 0,62 Mio €, 2026e: 1,19 Mio €, 2027e: 2,80 Mio €, 2029e: rund 14 Mio € (Funded-Szenario). EBITDA-Break-Even bereits 2025 erreicht. EBIT-Marge 2029e rund 30 %, Gross Margin rund 90 %. Detaillierte Forecasts im Investment-Memo unter NDA.
Wie sehen die Unit Economics aus?
LTV/CAC Ratio zwischen 5,8x (2025) und 12x (2026), Payback Period 5 bis 8 Monate. Jährliche Churn 4 % bis 5 %, Gross Margin rund 90 %. Diese Werte liegen im B2B-SaaS-Spitzenbereich — Benchmark gilt LTV/CAC 3x als gut, 5x als exzellent.
In welchem Markt ist dieser Investment-Case aktiv?
Sektor: Digital Health / HealthTech. Standort: Bayern. Zielmarkt: DACH-Pflegemarkt mit rund 16.000 stationären Einrichtungen sowie teilstationären Angeboten und Tagespflegen plus dem strukturell wachsenden Homecare-Segment. Strukturell wachsend durch steigende Demenz-Zahlen, Fachkräftemangel und politischen Digitalisierungs-Druck.
Welche Risiken birgt das Investment?
Bekannte Risiken: ambitionierte Umsatz-Planung mit Sprung auf 2,80 Mio € in 2027, CAPEX-Bindung durch das Mietmodell (Entlastung über Leasing-Partner initiiert), geplanter Homecare-B2C-Launch als neuer, kapitalintensiver Markt, Absicherung von Schlüsselpositionen (insbesondere CTO), regulatorische Unsicherheit und Budgets der Pflegeeinrichtungen. Diese werden im Investment-Memo strukturiert adressiert.
Was ist die Rolle von MSI Partners bei diesem Investment?
MSI Partners ist Healthcare-M&A-Boutique mit Sitz in Heidelberg und 20 Jahren DACH-Erfahrung im Pflege- und Healthcare-Sektor. Wir liefern Investment-Memo, finanzielle Diligence-Begleitung sowie Wettbewerbsanalyse und vermitteln zwischen strategischen Investoren, Family Offices und Verkäufern — mit einem dokumentierten Käufer- und Investorennetzwerk im DACH-Raum.
Investment-Memo für diesen HealthTech-Case anfordern
Nach unterzeichneter Vertraulichkeitsvereinbarung erhalten Sie das vollständige Investment-Memo, Finanzmodell, Demo-Zugang und Datenraum-Freigabe. Das Erstgespräch ist kostenfrei und unverbindlich.
HelloMirrors – Mobiles Aktivierungs-Display für die professionelle Pflege
HelloMirrors ist ein digitales Aktivierungsdisplay: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. 165 aktive Häuser im DACH-Raum, EBITDA-Break-Even 2025 erreicht.
Beratungstermin buchenDigital-Health-Investments im deutschen Pflegemarkt funktionieren 2026 anders als noch vor zwei Jahren. Demografische Last, Fachkräftemangel und politischer Digitalisierungs-Druck machen Aktivierungs- und Therapie-Lösungen mit dokumentierter operativer Nutzung in Hunderten Einrichtungen zu einer kommerziellen Notwendigkeit.
Hello Mirrors adressiert diesen Markt mit einem mobilen System für physische und kognitive Aktivierung, Biografiearbeit und Therapieunterstützung in der professionellen Pflege im DACH-Raum: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. Kein Beschäftigungsprogramm, sondern ein Werkzeug, mit dem Pflege- und Betreuungskräfte therapeutisch mit ihren Bewohnern arbeiten — Physio, Ergo, Musik, Demenz und Biografie in einem Gerät.
165 Häuser sind heute aktiv im Markt (CRM-geprüfte zahlende Kunden), ARPU pro Gerät rund 3.900 € (2025). Test-zu-Vertrag-Conversion bei rund 65 % im konservativen Mix, jährliche Churn 4 – 5 %. Das Geschäftsmodell verbindet Hardware (Verkauf, Vermietung, Förderung nach §5 SGB XI) mit wiederkehrenden Abo-Umsätzen — ein Hybrid aus Geräte- und Software-Geschäft. EBITDA-Break-Even bereits 2025 erreicht, Anerkennung durch das Bayerische Staatsministerium für Gesundheit, Pflege und Prävention im Jahr 2026.
Der Investment-Ticket von 2,0 Mio € ist als Series A strukturiert, geplantes Closing Q1 2027. Mittelverwendung in sechs Blöcken mit klar definierter Allokation — die drei größten: Produkt-Weiterentwicklung in Richtung Individualisierung (40 %), Aufbau des Inhouse-Vertriebs (40 %), Marketing (8 %); die verbleibenden 12 % verteilen sich auf kleinere operative Blöcke. Resultierender Stake 20 %. Gesucht: Family Office oder strategischer Investor mit Healthcare-Expertise und langfristigem Halte-Horizont.
Die wichtigsten Eckdaten — auf einen Blick
Bewertung, Investment-Ticket und Stake auf Pre-Money-Basis. Detaillierte Cap-Table-Struktur, vollständiges Investment-Memo, Finanzmodell, Datenraum-Freigabe und Demo-Termin nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch.
Felix im Einsatz
55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte, vorkonfigurierte Turn-Key-Hardware — ohne WLAN, ohne IT-Projekt, ohne Schulungsaufwand. Das System liefert wöchentliche Inhalts-Updates mit über 70 Apps und mehr als 5.400 Übungen für physische und kognitive Aktivierung, Biografiearbeit und Musiktherapie.
Felix im Einsatz — Biografiearbeit in einer Pflegeeinrichtung.
Bewohnerinnen und Bewohner arbeiten gemeinsam mit Betreuungskräften an persönlichen Erinnerungen — Felix unterstützt Aktivierung und Teilhabe in der täglichen Betreuung, kognitiv wie sozial. Drei Zielgruppen profitieren: Einrichtungsleitung, Pflegedienstleitung und Leitung soziale Betreuung — bei einer Zeitersparnis von 30 bis 40 Minuten Vorbereitung pro Betreuung.
Hebel für das Personal: Therapeutisches Arbeiten ohne Vorbereitung macht die Einrichtung für junge, digital-native Mitarbeitende attraktiver — und gibt neuen Kräften mit Migrationshintergrund über Bild, Ton und zu Teilen regionale Inhalte einen schnellen, kultursensiblen Einstieg in die Betreuungsarbeit.
Vier Werthebel für ein Investment
Sortiert nach Wirkung auf den Case. Detaillierte Markt-Analysen und Wettbewerbsvergleiche im vollständigen Exposé.
LTV/CAC 5x bis 13x
Unit Economics im Spitzenbereich wiederkehrender B2B-Modelle — der SaaS-Benchmark gilt 3x als gut, 5x als exzellent. Payback Period 5 bis 11 Monate (Funded-Szenario).
165 aktive Häuser · ARPU rund 3.900 €
Etablierte Kundenbasis im B2B-Pflegesektor mit aktiver Nutzung in der täglichen Betreuung — operativ validierte ARPU statt Pre-Seed-Hoffnungswert. Jährliche Churn 4 % bis 5 % aus laufenden Kohorten.
Break-Even bereits 2025 erreicht
Positives EBITDA seit 2025 — Investment finanziert die Skalierungs-Phase und nicht den Operating-Burn. EBIT-Marge-Pfad auf rund 36 % bis 2029e (Funded-Szenario).
TAM rund 16.000 Einrichtungen DACH
Adressierbarer Markt mit strukturellem Rückenwind durch Fachkräftemangel und Digitalisierungs-Druck. Geplante Homecare-Expansion ab 2028 öffnet zusätzliches Volumen-Segment.
- ARPU
- Ø Umsatz je aktivem Gerät pro Jahr
- LTV/CAC
- Kundenwert (Lifetime Value) zu Akquisekosten
- Churn
- jährliche Kundenabwanderung in Prozent
- TAM
- adressierbarer Gesamtmarkt (Total Addressable Market)
- EBITDA
- Ergebnis vor Zinsen, Steuern und Abschreibungen
- Payback
- Amortisationszeit der Akquisekosten in Monaten
Diesen Investment-Case persönlich besprechen
30 Minuten mit Michael Scheidel per Microsoft Teams. Sie erfahren, was hinter dem Case steckt, und wir klären, ob ein nächster Schritt Sinn ergibt.
Oder schreiben Sie uns eine Nachricht→Fünf Treiber, die diesen Case strategisch attraktiv machen
Strukturierte Eckpunkte für das Erstgespräch. Vollständige Analyse inkl. Markt-Daten und Wettbewerbsvergleich im Exposé enthalten.
Produkt & Anwendungstiefe
- 55-Zoll-Touchscreen auf Rollen, mobil einsetzbar
- Integrierte SIM-Karte — kein WLAN-Setup nötig
- Über 70 Apps, mehr als 5.400 Übungen
- Wöchentliche Inhalts-Updates direkt auf das Gerät
- Demenz, Biografie, Musik, Bewegung in einem System
- Anerkannt durch das Bayerische Staatsministerium für Gesundheit (2026)
Markt & Skalierung
- rund 16.000 stationäre Einrichtungen DACH
- Plus stationäre, teilstationäre & Tagespflegen
- Homecare-Segment als zusätzlicher Hebel ab 2028
- Strukturell wachsend (Demenz, Fachkräftemangel)
- Politischer Digitalisierungs-Druck im Pflegemarkt
- DACH-Vertrieb operativ etabliert
- Attraktiv für junge, digital-native Mitarbeitende
- Schneller Hebel für Personal mit Migrationshintergrund
Unit Economics & Conversion
- LTV/CAC zwischen 5x und 13x (Funded-Szenario)
- Payback Period 5 bis 11 Monate
- Test-zu-Vertrag-Conversion rund 65 % (konservativ)
- Jährliche Churn 4 % bis 5 %
Operativer Hebel, Team und Governance
Treiber 04 und 05 ergänzen die strategische Sicht um Wertschöpfungs- und Governance-Perspektive.
Wertschöpfung & Marge
- EBIT-Marge rund 36 % bis 2029e (Funded)
- EBITDA-Break-Even bereits 2025 erreicht
- Gross Margin rund 90 % — Mietpool-Abschreibung unterhalb des EBIT
- Verkauf, Vermietung, Förderung §5 SGB XI
- Wiederkehrende Abo-Umsätze
- CAPEX-Entlastung über Leasing-Partner initiiert
Team & Governance
- 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte
- Gegründet 2018 — 8 Jahre Marktpräsenz
- Etablierter B2B-Vertrieb im DACH-Pflegesektor
- Absicherung CTO-Position als operative Aufgabe
- Family Office / strategischer Investor gesucht
- Geplantes Closing Q1 2027
Umsatz- und EBITDA-Entwicklung 2024 → 2029e
| Geschäftsjahr | Umsatz | EBITDA |
|---|---|---|
| 2024 (IST) | 0,26 Mio € | –0,15 Mio € |
| 2025 (IST) | 0,62 Mio € | 0,03 Mio € · Break-Even |
| 2026 (Plan) | 0,98 Mio € | 0,05 Mio € |
| 2027 (Plan, Funded) | 3,17 Mio € | 0,03 Mio € · Aufbaujahr |
| 2028 (Plan, Funded) | 9,25 Mio € | 2,18 Mio € |
| 2029 (Plan, Funded) | 18,09 Mio € | 6,56 Mio € |
Werte 2024–2025 Ist · ab 2026 Funded-Szenario aus dem Financial Model v15 des Unternehmens. Ausgewiesen sind die EBIT-Werte des Modells — Abschreibungen inkl. immaterieller Wirtschaftsgüter sind bereits berücksichtigt, die Darstellung als EBITDA ist damit konservativ. 2027 ist bewusstes Aufbaujahr nahe Break-Even — das Investment finanziert Skalierung, nicht Burn. EBIT-Marge 2029e rund 36 %. Detaillierte Forecasts inkl. Annahmen im Financial Model.
Downside-Schutz — Organic-Szenario: Auch ohne die Runde ist das Unternehmen profitabel und durchgehend cash-positiv. Die Runde beschleunigt, sie rettet nicht.
12 Köpfe, eine Vision — Technologie, Pflege und Vertrieb unter einem Dach
Ingenieure, Ergotherapeuten, Pflegekräfte und Gründer. Teamstruktur: 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte am Standort München. Gegründet 2018.
Jörk Meyerrose
CEO — visionärer Geschäftsführer mit Leidenschaft für Innovation in der Pflege. Zentraler Ansprechpartner im Investmentprozess.
Joachim Uhrlaß
CTO — technischer Leiter mit Fokus auf robuste und skalierbare Systeme.
Oliver Waitz
Gründer & COO — operativer Geschäftsführer für reibungslose Geschäftsabläufe.
Alexander Heinzler
Gründer & CSO — engagierter Ansprechpartner für Kundenberatung und Support.
Advisory Board: Dr. med. Hartmut Melcher, hausärztlich tätiger Internist (Hannover) mit Erfahrung in Demenz-Wohngemeinschaften und Altenheimen — begleitet die Weiterentwicklung von Felix aus Sicht der täglichen Versorgungspraxis.
Alle Angaben erfolgen ohne Gewähr. Irrtümer und Übertragungsfehler, insbesondere bei Zahlen und Daten, bleiben vorbehalten. Verbindlich sind ausschließlich die Pitchdecks der jeweiligen Unternehmungen sowie die Ergebnisse der jeweiligen Due-Diligence-Prüfung.
HealthTech-Case aus Bayern mit Spitzen-Unit-Economics und etablierter Kundenbasis
LTV/CAC 5x bis 13x
165 aktive Häuser · ARPU rund 3.900 €
Break-Even bereits 2025 erreicht
TAM rund 16.000 Einrichtungen DACH
Standort:
Bayern
Mitarbeiter:
5 FTE + 2 Minijobber + 6 Teilzeit
Bewertung:
8,0 Mio €
Investment:
2,0 Mio €
Umsatz 2024:
0,26 Mio €
EBITDA 2024:
–0,15 Mio €
Umsatz 2025e:
0,62 Mio €
EBITDA 2025e:
0,03 Mio €
Umsatz 2026e:
0,98 Mio €
EBITDA 2026e:
0,05 Mio €
HelloMirrors ist ein digitales Aktivierungsdisplay: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. 165 aktive Häuser im DACH-Raum, EBITDA-Break-Even 2025 erreicht.
HelloMirrors – Mobiles Aktivierungs-Display für die professionelle Pflege
HelloMirrors ist ein digitales Aktivierungsdisplay: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. 165 aktive Häuser im DACH-Raum, EBITDA-Break-Even 2025 erreicht.
Beratungstermin buchenDigital-Health-Investments im deutschen Pflegemarkt funktionieren 2026 anders als noch vor zwei Jahren. Demografische Last, Fachkräftemangel und politischer Digitalisierungs-Druck machen Aktivierungs- und Therapie-Lösungen mit dokumentierter operativer Nutzung in Hunderten Einrichtungen zu einer kommerziellen Notwendigkeit.
Hello Mirrors adressiert diesen Markt mit einem mobilen System für physische und kognitive Aktivierung, Biografiearbeit und Therapieunterstützung in der professionellen Pflege im DACH-Raum: ein 55-Zoll-Touchscreen auf Rollen mit integrierter SIM-Karte, über 70 Apps und mehr als 5.400 Übungen. Kein Beschäftigungsprogramm, sondern ein Werkzeug, mit dem Pflege- und Betreuungskräfte therapeutisch mit ihren Bewohnern arbeiten — Physio, Ergo, Musik, Demenz und Biografie in einem Gerät.
165 Häuser sind heute aktiv im Markt (CRM-geprüfte zahlende Kunden), ARPU pro Gerät rund 3.900 € (2025). Test-zu-Vertrag-Conversion bei rund 65 % im konservativen Mix, jährliche Churn 4 – 5 %. Das Geschäftsmodell verbindet Hardware (Verkauf, Vermietung, Förderung nach §5 SGB XI) mit wiederkehrenden Abo-Umsätzen — ein Hybrid aus Geräte- und Software-Geschäft. EBITDA-Break-Even bereits 2025 erreicht, Anerkennung durch das Bayerische Staatsministerium für Gesundheit, Pflege und Prävention im Jahr 2026.
Der Investment-Ticket von 2,0 Mio € ist als Series A strukturiert, geplantes Closing Q1 2027. Mittelverwendung in sechs Blöcken mit klar definierter Allokation — die drei größten: Produkt-Weiterentwicklung in Richtung Individualisierung (40 %), Aufbau des Inhouse-Vertriebs (40 %), Marketing (8 %); die verbleibenden 12 % verteilen sich auf kleinere operative Blöcke. Resultierender Stake 20 %. Gesucht: Family Office oder strategischer Investor mit Healthcare-Expertise und langfristigem Halte-Horizont.
Die wichtigsten Eckdaten — auf einen Blick
Bewertung, Investment-Ticket und Stake auf Pre-Money-Basis. Detaillierte Cap-Table-Struktur, vollständiges Investment-Memo, Finanzmodell, Datenraum-Freigabe und Demo-Termin nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch.
Felix im Einsatz
55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte, vorkonfigurierte Turn-Key-Hardware — ohne WLAN, ohne IT-Projekt, ohne Schulungsaufwand. Das System liefert wöchentliche Inhalts-Updates mit über 70 Apps und mehr als 5.400 Übungen für physische und kognitive Aktivierung, Biografiearbeit und Musiktherapie.
Felix im Einsatz — Biografiearbeit in einer Pflegeeinrichtung.
Bewohnerinnen und Bewohner arbeiten gemeinsam mit Betreuungskräften an persönlichen Erinnerungen — Felix unterstützt Aktivierung und Teilhabe in der täglichen Betreuung, kognitiv wie sozial. Drei Zielgruppen profitieren: Einrichtungsleitung, Pflegedienstleitung und Leitung soziale Betreuung — bei einer Zeitersparnis von 30 bis 40 Minuten Vorbereitung pro Betreuung.
Hebel für das Personal: Therapeutisches Arbeiten ohne Vorbereitung macht die Einrichtung für junge, digital-native Mitarbeitende attraktiver — und gibt neuen Kräften mit Migrationshintergrund über Bild, Ton und zu Teilen regionale Inhalte einen schnellen, kultursensiblen Einstieg in die Betreuungsarbeit.
Vier Werthebel für ein Investment
Sortiert nach Wirkung auf den Case. Detaillierte Markt-Analysen und Wettbewerbsvergleiche im vollständigen Exposé.
LTV/CAC 5x bis 13x
Unit Economics im Spitzenbereich wiederkehrender B2B-Modelle — der SaaS-Benchmark gilt 3x als gut, 5x als exzellent. Payback Period 5 bis 11 Monate (Funded-Szenario).
165 aktive Häuser · ARPU rund 3.900 €
Etablierte Kundenbasis im B2B-Pflegesektor mit aktiver Nutzung in der täglichen Betreuung — operativ validierte ARPU statt Pre-Seed-Hoffnungswert. Jährliche Churn 4 % bis 5 % aus laufenden Kohorten.
Break-Even bereits 2025 erreicht
Positives EBITDA seit 2025 — Investment finanziert die Skalierungs-Phase und nicht den Operating-Burn. EBIT-Marge-Pfad auf rund 36 % bis 2029e (Funded-Szenario).
TAM rund 16.000 Einrichtungen DACH
Adressierbarer Markt mit strukturellem Rückenwind durch Fachkräftemangel und Digitalisierungs-Druck. Geplante Homecare-Expansion ab 2028 öffnet zusätzliches Volumen-Segment.
- ARPU
- Ø Umsatz je aktivem Gerät pro Jahr
- LTV/CAC
- Kundenwert (Lifetime Value) zu Akquisekosten
- Churn
- jährliche Kundenabwanderung in Prozent
- TAM
- adressierbarer Gesamtmarkt (Total Addressable Market)
- EBITDA
- Ergebnis vor Zinsen, Steuern und Abschreibungen
- Payback
- Amortisationszeit der Akquisekosten in Monaten
Diesen Investment-Case persönlich besprechen
30 Minuten mit Michael Scheidel per Microsoft Teams. Sie erfahren, was hinter dem Case steckt, und wir klären, ob ein nächster Schritt Sinn ergibt.
Oder schreiben Sie uns eine Nachricht→Fünf Treiber, die diesen Case strategisch attraktiv machen
Strukturierte Eckpunkte für das Erstgespräch. Vollständige Analyse inkl. Markt-Daten und Wettbewerbsvergleich im Exposé enthalten.
Produkt & Anwendungstiefe
- 55-Zoll-Touchscreen auf Rollen, mobil einsetzbar
- Integrierte SIM-Karte — kein WLAN-Setup nötig
- Über 70 Apps, mehr als 5.400 Übungen
- Wöchentliche Inhalts-Updates direkt auf das Gerät
- Demenz, Biografie, Musik, Bewegung in einem System
- Anerkannt durch das Bayerische Staatsministerium für Gesundheit (2026)
Markt & Skalierung
- rund 16.000 stationäre Einrichtungen DACH
- Plus stationäre, teilstationäre & Tagespflegen
- Homecare-Segment als zusätzlicher Hebel ab 2028
- Strukturell wachsend (Demenz, Fachkräftemangel)
- Politischer Digitalisierungs-Druck im Pflegemarkt
- DACH-Vertrieb operativ etabliert
- Attraktiv für junge, digital-native Mitarbeitende
- Schneller Hebel für Personal mit Migrationshintergrund
Unit Economics & Conversion
- LTV/CAC zwischen 5x und 13x (Funded-Szenario)
- Payback Period 5 bis 11 Monate
- Test-zu-Vertrag-Conversion rund 65 % (konservativ)
- Jährliche Churn 4 % bis 5 %
Operativer Hebel, Team und Governance
Treiber 04 und 05 ergänzen die strategische Sicht um Wertschöpfungs- und Governance-Perspektive.
Wertschöpfung & Marge
- EBIT-Marge rund 36 % bis 2029e (Funded)
- EBITDA-Break-Even bereits 2025 erreicht
- Gross Margin rund 90 % — Mietpool-Abschreibung unterhalb des EBIT
- Verkauf, Vermietung, Förderung §5 SGB XI
- Wiederkehrende Abo-Umsätze
- CAPEX-Entlastung über Leasing-Partner initiiert
Team & Governance
- 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte
- Gegründet 2018 — 8 Jahre Marktpräsenz
- Etablierter B2B-Vertrieb im DACH-Pflegesektor
- Absicherung CTO-Position als operative Aufgabe
- Family Office / strategischer Investor gesucht
- Geplantes Closing Q1 2027
Umsatz- und EBITDA-Entwicklung 2024 → 2029e
| Geschäftsjahr | Umsatz | EBITDA |
|---|---|---|
| 2024 (IST) | 0,26 Mio € | –0,15 Mio € |
| 2025 (IST) | 0,62 Mio € | 0,03 Mio € · Break-Even |
| 2026 (Plan) | 0,98 Mio € | 0,05 Mio € |
| 2027 (Plan, Funded) | 3,17 Mio € | 0,03 Mio € · Aufbaujahr |
| 2028 (Plan, Funded) | 9,25 Mio € | 2,18 Mio € |
| 2029 (Plan, Funded) | 18,09 Mio € | 6,56 Mio € |
Werte 2024–2025 Ist · ab 2026 Funded-Szenario aus dem Financial Model v15 des Unternehmens. Ausgewiesen sind die EBIT-Werte des Modells — Abschreibungen inkl. immaterieller Wirtschaftsgüter sind bereits berücksichtigt, die Darstellung als EBITDA ist damit konservativ. 2027 ist bewusstes Aufbaujahr nahe Break-Even — das Investment finanziert Skalierung, nicht Burn. EBIT-Marge 2029e rund 36 %. Detaillierte Forecasts inkl. Annahmen im Financial Model.
Downside-Schutz — Organic-Szenario: Auch ohne die Runde ist das Unternehmen profitabel und durchgehend cash-positiv. Die Runde beschleunigt, sie rettet nicht.
12 Köpfe, eine Vision — Technologie, Pflege und Vertrieb unter einem Dach
Ingenieure, Ergotherapeuten, Pflegekräfte und Gründer. Teamstruktur: 5 FTE plus 2 Minijobber und 6 Teilzeitkräfte am Standort München. Gegründet 2018.
Jörk Meyerrose
CEO — visionärer Geschäftsführer mit Leidenschaft für Innovation in der Pflege. Zentraler Ansprechpartner im Investmentprozess.
Joachim Uhrlaß
CTO — technischer Leiter mit Fokus auf robuste und skalierbare Systeme.
Oliver Waitz
Gründer & COO — operativer Geschäftsführer für reibungslose Geschäftsabläufe.
Alexander Heinzler
Gründer & CSO — engagierter Ansprechpartner für Kundenberatung und Support.
Advisory Board: Dr. med. Hartmut Melcher, hausärztlich tätiger Internist (Hannover) mit Erfahrung in Demenz-Wohngemeinschaften und Altenheimen — begleitet die Weiterentwicklung von Felix aus Sicht der täglichen Versorgungspraxis.
Alle Angaben erfolgen ohne Gewähr. Irrtümer und Übertragungsfehler, insbesondere bei Zahlen und Daten, bleiben vorbehalten. Verbindlich sind ausschließlich die Pitchdecks der jeweiligen Unternehmungen sowie die Ergebnisse der jeweiligen Due-Diligence-Prüfung.
Antworten auf die wichtigsten Fragen zu diesem Investment-Case
Was bietet dieser HealthTech-Investment-Case?
Mobiles Therapie- und Aktivierungs-Display für die professionelle Pflege im DACH-Raum. HealthTech-Investment-Case aus Bayern, geführt durch MSI Partners. Detaillierte Unterlagen werden nach unterzeichneter Vertraulichkeitsvereinbarung im Erstgespräch freigegeben.
Was bietet dieser HealthTech-Investment-Case für Investoren?
Ein etabliertes Digital-Health-System mit Hardware (55-Zoll-Touchscreen auf Rollen, integrierte SIM-Karte) plus SaaS-Inhaltsplattform mit über 70 Apps und mehr als 5.400 Übungen für Demenz-Aktivierung, Biografiearbeit, Musiktherapie und Bewegung. 176 aktive Geräte in DACH, ARPU pro Gerät rund 3.900 €. Bewertung 8,00 Mio € Pre-Money, Investment-Ticket 2,00 Mio € für rund 20 % Beteiligung.
Wie hoch sind Bewertung und Investment-Ticket?
Pre-Money-Bewertung: 8,00 Mio €. Investment-Ticket: 2,00 Mio €. Resultierender Stake: rund 20 %. Bewertungsbasis: Vergleichstransaktionen, vorangegangene Seed-Runde und letzte Bewertung. Deal-Struktur als Series A Equity. Geplantes Closing: Q1 2027. Details und Cap-Table-Struktur im Erstgespräch unter NDA.
Wie entwickeln sich Umsatz und EBITDA?
Umsatz-Trajektorie (Funded-Szenario): 2024: 0,26 Mio €, 2025: 0,62 Mio €, 2026e: 1,19 Mio €, 2027e: 2,80 Mio €, 2029e: rund 14 Mio € (Funded-Szenario). EBITDA-Break-Even bereits 2025 erreicht. EBIT-Marge 2029e rund 30 %, Gross Margin rund 90 %. Detaillierte Forecasts im Investment-Memo unter NDA.
Wie sehen die Unit Economics aus?
LTV/CAC Ratio zwischen 5,8x (2025) und 12x (2026), Payback Period 5 bis 8 Monate. Jährliche Churn 4 % bis 5 %, Gross Margin rund 90 %. Diese Werte liegen im B2B-SaaS-Spitzenbereich — Benchmark gilt LTV/CAC 3x als gut, 5x als exzellent.
In welchem Markt ist dieser Investment-Case aktiv?
Sektor: Digital Health / HealthTech. Standort: Bayern. Zielmarkt: DACH-Pflegemarkt mit rund 16.000 stationären Einrichtungen sowie teilstationären Angeboten und Tagespflegen plus dem strukturell wachsenden Homecare-Segment. Strukturell wachsend durch steigende Demenz-Zahlen, Fachkräftemangel und politischen Digitalisierungs-Druck.
Welche Risiken birgt das Investment?
Bekannte Risiken: ambitionierte Umsatz-Planung mit Sprung auf 2,80 Mio € in 2027, CAPEX-Bindung durch das Mietmodell (Entlastung über Leasing-Partner initiiert), geplanter Homecare-B2C-Launch als neuer, kapitalintensiver Markt, Absicherung von Schlüsselpositionen (insbesondere CTO), regulatorische Unsicherheit und Budgets der Pflegeeinrichtungen. Diese werden im Investment-Memo strukturiert adressiert.
Was ist die Rolle von MSI Partners bei diesem Investment?
MSI Partners ist Healthcare-M&A-Boutique mit Sitz in Heidelberg und 20 Jahren DACH-Erfahrung im Pflege- und Healthcare-Sektor. Wir liefern Investment-Memo, finanzielle Diligence-Begleitung sowie Wettbewerbsanalyse und vermitteln zwischen strategischen Investoren, Family Offices und Verkäufern — mit einem dokumentierten Käufer- und Investorennetzwerk im DACH-Raum.
Invest.
Build.
Grow.
Scale.
Connect.
Transform.
Lead.
IMPACT.
Invest.
Build.
Grow.
Scale.
Connect.
Transform.
Lead.
IMPACT.
Invest.
Build.
Grow.
Scale.
Connect.
Transform.
Lead.
IMPACT.