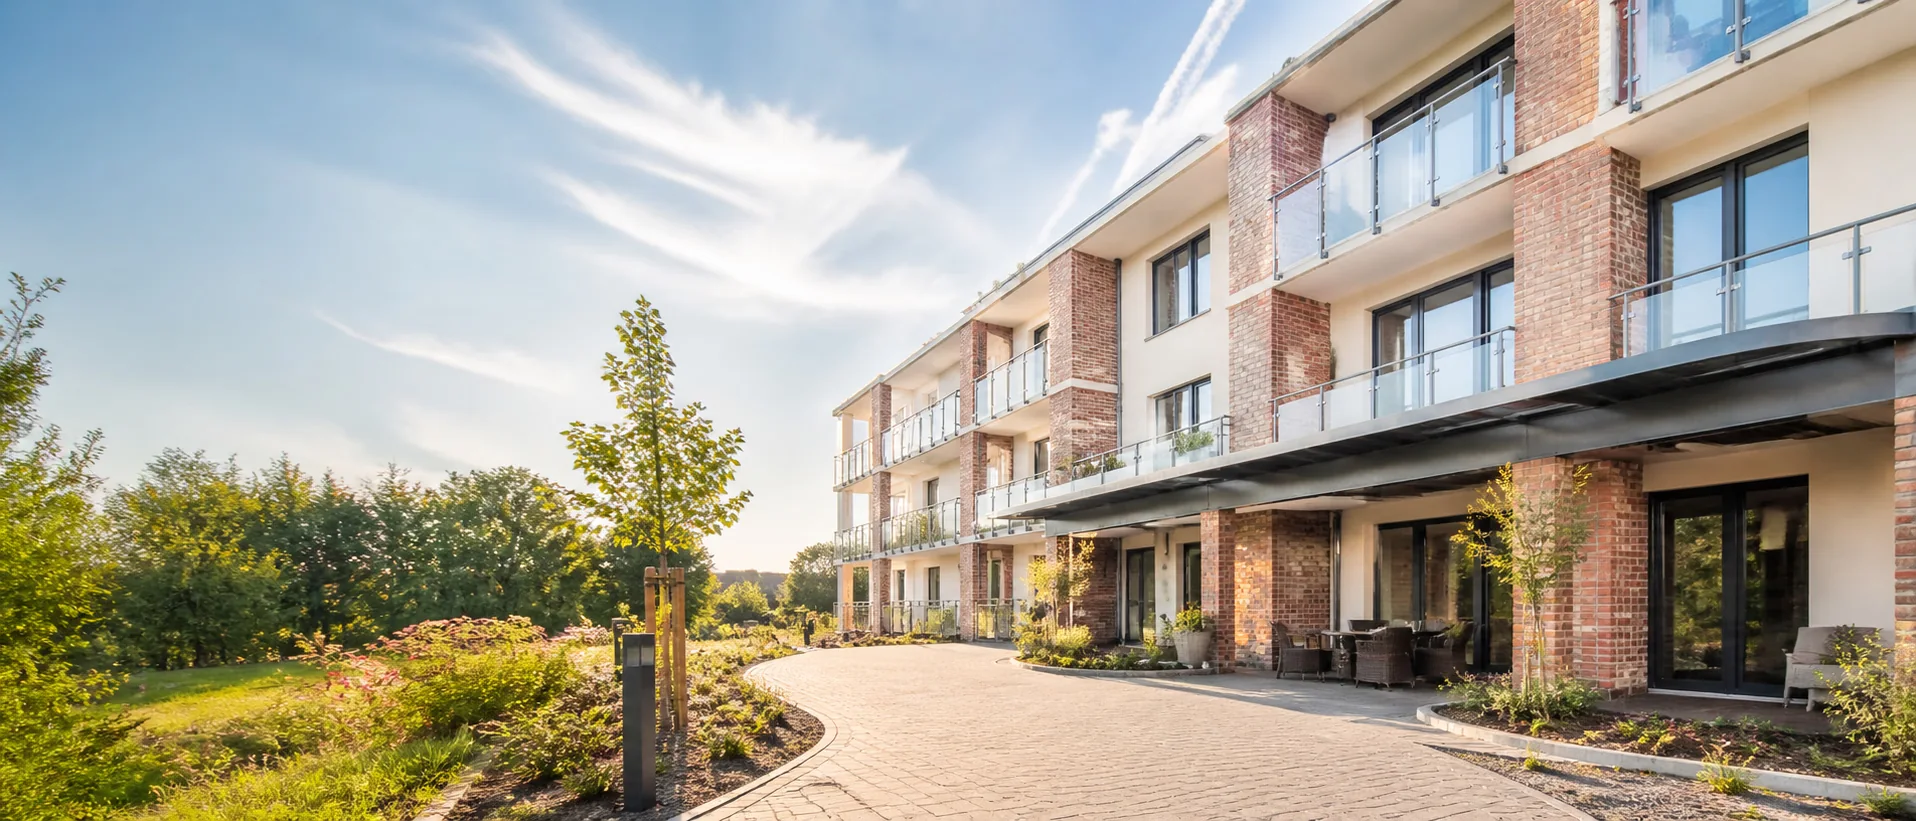
Pflegeimmobilien-Investments im Pflegemarkt
Bruttoanfangsrenditen typisch zwischen 4,75 und 6,25 Prozent, langfristige Pachtverträge über 20 bis 25 Jahre als Grundlage. Vermittlung an institutionelle Investoren, Spezialfonds und Family Offices — über 20 Jahre Branchenerfahrung im Pflege- und Healthcare-Sektor.
Aktuelle Investmentchancen
B2B-SaaS-Plattform für die Digitalisierung ambulanter Pflegedienste
Cloud-basierte SaaS-Plattform für die Digitalisierung ambulanter Pflegedienste. Aus eigener Pflegepraxis entwickelt, kombiniert moderne Software-Architektur mit operativer Branchen-Expertise. Mobile App, Tourenplanung und TI-Anbindung als Plattform-Kern.
Technologieunternehmen für Conversational AI im Pflegebereich
Voice-AI-Stack für den Senior-Living-Markt mit positivem EBITDA (80 k € in 2024) und international skalierbarer Architektur. Reduziert die UX-Barriere klassischer Pflege-Software für ältere Nutzer:innen.
Ihr Investorenprofil für Pflegeimmobilien besprechen
30 Minuten mit Michael Scheidel per Microsoft Teams. Wir klären Volumen, Renditeerwartung und Betreibermodell und zeigen Ihnen, welche Objekte zu Ihnen passen.
Oder schreiben Sie uns eine Nachricht→Pflegeimmobilien-Investment 2026 — strukturelle Nachfrage trifft Asset-Knappheit
Pflegeimmobilien etablieren sich 2026 als eigene institutionelle Asset-Klasse innerhalb der Healthcare-Immobilien. Der deutsche Markt umfasst rund 12.000 stationäre Pflegeeinrichtungen mit einer Gesamtfläche, die mehrere Milliarden Euro Investitionsvolumen jährlich rechtfertigt. Die strukturelle Nachfrage ist demografisch gesichert: Bis 2035 wird die Zahl pflegebedürftiger Menschen in Deutschland um über 30 Prozent steigen. Diese Nachfrage trifft auf einen Investitionsstau im Bestand — viele Häuser benötigen ESG-Sanierungen — und auf neue Bauprojekte, die strukturelle Wachstums-Pipelines schaffen. Investoren mit langfristiger Allokation finden 2026 weniger Konkurrenz als in anderen Real-Estate-Asset-Klassen, weil das Risiko-Profil (Doppel-Schicht-Risiko aus Asset und Betreiber) viele klassische Investoren ausschließt.
Bruttoanfangsrenditen haben sich nach der Zinswende-Korrekturphase seit 2024 stabilisiert. 2026 liegen BARs zwischen 4,5 und 6,5 Prozent — abhängig von Lage, Bauzustand, Pacht-Restlaufzeit, ESG-Konformität und vor allem Betreiber-Bonität. Premium-Lagen mit Neubau-Standard, indexierter Pacht über 20 Jahre und bonitätsstarken Betreibern erzielen 4,5 bis 5,2 Prozent. B-Lagen mit Modernisierungsbedarf und kürzerer Restpacht handeln bei 6,0 bis 6,5 Prozent. Pacht-Verträge sind typischerweise 20 bis 25 Jahre laufend, mit Indexierungs-Klauseln gegen Inflation — was Pflegeimmobilien als Inflations-Schutz attraktiv macht.
Pflegeimmobilien sind 2026 die Asset-Klasse mit der klarsten demografischen Story. Wer Betreiber-Bonität rigoros prüft, kauft inflations-geschützte Cashflows mit struktureller Nachfrage-Sicherheit.
Drei Trends prägen die nächsten 24 Monate. Erstens: ESG-Konformität wird für institutionelle Investoren zwingend — Pflegeimmobilien ohne klaren ESG-Pfad werden mit BAR-Aufschlägen oder Ausschluss aus institutionellen Suchprofilen bewertet. Zweitens: OpCo/PropCo-Splits dominieren mittlere und große Investments, was Käufern erlaubt, gezielt Asset-Risiken zu nehmen ohne Operations-Risiken. Drittens: Die Betreiber-Bonität rückt stärker in den Fokus — schwächere Betreiber führen zu Bonitäts-Substituts-Forderungen wie Bankbürgschaften oder Konzern-Patronatserklärungen. Hinweis: Diese Page fokussiert auf Asset-Investment-Logik. Für Käufer mit Übernahme-Strategie siehe unsere Pflegeimmobilie kaufen-Page.
Wer investiert 2026 in deutsche Pflegeimmobilien
Im Pflegeimmobilien-Investmentmarkt agieren drei Investorengruppen mit unterschiedlicher Asset-Logik. Welche zu Ihnen passt, hängt von Halte-Horizont, Risiko-Toleranz gegenüber Betreiber-Bonität und der Frage ab, ob Sie reine Asset-Investments oder integrierte Strukturen mit Betreiber-Bezug suchen.
Healthcare-REITs & institutionelle Immobilien-Investoren
Asset-fokussierte institutionelle Investoren bewerten Pflegeimmobilien über die Bruttoanfangsrendite und strukturieren ausschließlich PropCo-Investments. Im Zentrum steht die Pacht-Sicherheit über 20 bis 25 Jahre und die Bonität des Betreibers. Halte-Horizonte sind langfristig (15 bis 25 Jahre), ESG-Konformität ist 2026 zwingend. Versorgungssicherheit und Cashflow-Stabilität wichtiger als Multiple-Optimierung.
Family Offices mit Healthcare-Allokation
Family Offices bauen 2026 Healthcare-Immobilien-Allokationen auf — als Diversifikation zur Wohnimmobilie und als Inflations-Schutz durch indexierte Pacht. Halte-Horizonte sind generationsübergreifend. Bewerten Pflegeimmobilien stärker über demografische Story und Bonitäts-Stabilität als über kurzfristige BAR-Optimierung. Akzeptieren auch B-Lagen, wenn die Betreiber-Bonität stimmt.
Strategische Käufer mit Betreiber-Bezug
Vertikal integrierte Healthcare-Konzerne und Pflegegruppen, die Pflegeimmobilien gemeinsam mit der Betriebs-Gesellschaft erwerben — klassische OpCo/PropCo-Doppelstrukturen. Strategische Werthebel: gemeinsame Versorgungskette, gemeinsamer Personalpool und Einsparungen aus zentraler Verwaltung. Bezahlen Premium-Aufschläge für integrationsfähige Standorte mit klarem strategischem Fit.
Pflegeimmobilien-BAR 2026 nach Profil
| Profil | BAR-Bandbreite | Ø |
|---|---|---|
| B-Lage, älterer Bauzustand, Restpacht < 10 J. | 6,0 – 6,5 % | 6,3 % |
| B-Lage, modernisiert, Restpacht 10–15 J. | 5,5 – 6,0 % | 5,8 % |
| A/B-Lage, moderner Standard, Restpacht 15–20 J. | 5,0 – 5,5 % | 5,3 % |
| A-Lage, Neubau, Restpacht 20+ J. | 4,5 – 5,0 % | 4,8 % |
| Premium-Lage, ESG-konform, indexierte Pacht | 4,5 – 5,2 % | 4,9 % |
Wie eine Buy-Side-Begleitung bei MSI Partners abläuft
Pflegeimmobilien-Investments sind die einzige Asset-Klasse, in der zwei unabhängige Sicherheits-Säulen gleichzeitig zu prüfen sind — Asset und Betreiber. Im Erstgespräch — vertraulich und kostenfrei — definieren wir Ihre BAR-Bandbreite, akzeptierte Restpacht-Untergrenze, ESG-Mindestanforderung und vor allem Ihre Bonitäts-Schwelle für den Betreiber: EBITDAR-Coverage von mindestens 1,3x, Konzern-Patronate akzeptabel oder Bankbürgschaft erforderlich? Diese Parameter formen das Mandat.
Die Vorqualifizierung folgt einem klar dokumentierten Schema. Wir analysieren den Pacht-Vertrag (Restlaufzeit, Indexierung, Kündigungsklauseln), prüfen die Bonität des Betreibers über drei Jahre (EBITDAR-Coverage-Entwicklung, Refinanzierungs-Strukturen), erstellen einen 10-Jahres-CapEx-Plan auf Basis Bauzustand und ESG-Anforderungen — und setzen den BAR auf Basis dieser drei Säulen. Erst dann erhalten Sie das Target. Dieses Vorgehen schützt Sie vor der häufigsten Pflegeimmobilien-Falle: Premium-BAR auf Premium-Asset mit unterkapitalisiertem Betreiber.
Bei Pflegeimmobilien entscheidet die Bonitäts-DD vor der Asset-DD. Eine Premium-Lage mit schwachem Betreiber ist 2026 ein Risiko, kein Investment.
In der Verhandlungs- und Term-Sheet-Phase begleiten wir Sie strukturiert. Wir koordinieren Datenraum-Anfragen, sichten Pacht-Verträge, Betreiber-Bonität, ESG-Konformität und CapEx-Pläne und unterstützen bei Term Sheets und LOI. Bei OpCo/PropCo-Strukturen koordinieren wir Asset- und Operations-Bewertung getrennt — auch wenn Sie nur die PropCo erwerben, müssen wir den Betreiber bewerten. Bei der juristischen Vertragsausarbeitung arbeiten wir mit spezialisierten Real-Estate-Partnerkanzleien, die fachliche Prüfung koordinieren wir mit den beauftragten Prüfern. Typische Mandatsdauer: vier bis acht Monate.
Antworten auf die wichtigsten Investor-Fragen
Diese Fragen begegnen uns in fast jedem Investor-Erstgespräch zu Pflegeimmobilien-Beteiligungen. Hier finden Sie verdichtete Antworten — basierend auf unserer Marktbeobachtung und 20 Jahren Branchenerfahrung im Pflege- und Healthcare-Sektor.
Wie läuft eine Investment-Vermittlung bei MSI ab?
Was sind 2026 typische BARs für Pflegeimmobilien?
Wie bewertet man Betreiber-Bonität?
Welche Bedeutung haben ESG-Kriterien?
Wann lohnt sich OpCo/PropCo-Trennung?
Welche Exit-Pfade sind realistisch?
Was kostet eine Investment-Vermittlung bei MSI?
Investieren
Pflegeimmobilien zwischen Versorgung und Rendite
Pflegeimmobilien sind kein Nischenthema mehr – sie sind Infrastruktur. Wer Versorgung ernst nimmt, denkt in Heimen, Hubs und Service-Wohnen.

Unternehmensverkauf
Pflegeheim-Multiples 2026 und die Werthebel der Bewertung
Wie Pflegeheime 2026 bewertet werden, OpCo-Multiples 2,5 bis 5,5x EBITDA, PropCo-Renditen 5,5 bis 6,5 Prozent und Werthebel die den Preis bewegen.
Unternehmensverkauf
Pflegeimmobilie verpachten mit Pachtvertrag für Altenheim und Pflegeheim
Pflegeimmobilie, Altenheim oder Seniorenheim verpachten statt verkaufen? Betreiberprüfung, Pachtvertrag, Laufzeit, Indexierung und Folgen für die Bewertung.

Bereit für ein vertrauliches Erstgespräch?
Verkäufer mit Käufern. Gründer mit Investoren. Betreiber mit Kapitalgebern. Michael Scheidel bringt mehr als 20 Jahre Branchenerfahrung in Pflege und Healthcare mit, dazu ein gewachsenes Netzwerk zu Entscheidern im Pflege- und Gesundheitssektor.